拉卡拉钱账通和银行直连分账哪个好? ——持牌支付分账对比银行
2026-09-17
拉卡拉钱账通和银行直连分账哪个好?
——持牌支付分账对比银行
一、两种分账方式简介
(一)拉卡拉钱账通是什么
拉卡拉钱账通是拉卡拉推出的专业分账系统,核心解决平台型企业的资金分润合规问题。简单说,就是平台收了用户的钱之后,不用把钱先打到平台自己账户再分给各个商家、代理商、服务商,而是直接在央行监管的备付金账户里就按规则拆分了。这样平台碰不到本金,从根源上解决了"二清"违规的风险。拉卡拉是央行持牌支付机构,A股上市公司,做了20年支付,服务了300多万商户,分账系统是他们的成熟产品。
(二)银行直连分账是什么
银行直连分账,就是企业直接跟银行合作,由银行搭建资金监管账户和分账体系。用户付款之后,钱直接进入银行的监管专户,银行根据企业发的分账指令,把钱分别打到各个收款方的账户。因为是银行直接做的,所以合规性非常正统,听起来也最让人放心。一般大型国企、上市公司、集团公司,更喜欢找银行做这种分账服务。
(三)核心问题:都合规,怎么选?
很多人搞不清这两种方式,以为银行的一定比支付机构的好。其实不是的——拉卡拉钱账通是央行持牌的正规支付机构,完全合规,和银行一样都受央行监管。两者不是"正规vs不正规"的区别,而是"适合不同阶段、不同规模企业"的区别。银行的不一定更好,支付机构的也不一定差。关键看你的业务阶段、分账复杂度、预算和时间要求。
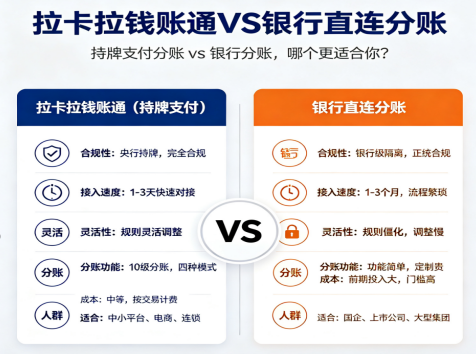
图1 拉卡拉钱账通与银行直连分账核心对比
二、六大维度核心对比
(一)合规性对比
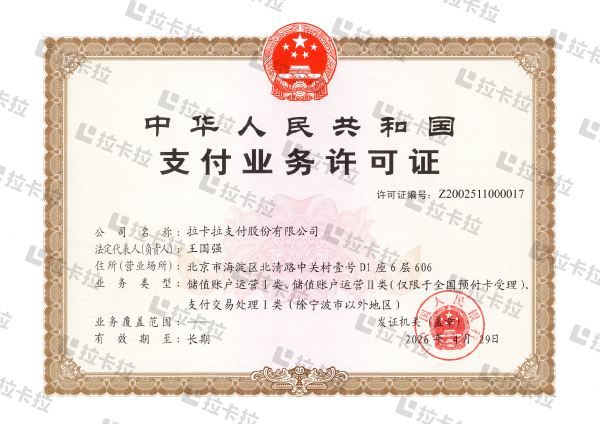
合规性上,两者都是正规的,都完全合规。拉卡拉钱账通是央行持牌支付机构,有支付业务许可证,资金在央行备付金账户里,受央行监管。银行直连分账是银行做的,资金在银行监管专户里,受银保监会和央行监管。从合规等级来说,银行稍微"正统"一点,但拉卡拉作为上市公司持牌机构,合规性也完全够用,不存在谁不正规的问题。那些说"支付机构不合规,只有银行才合规"的说法,都是在误导你。
(二)接入速度对比
这一点差距非常大。拉卡拉钱账通一般1到3天就能完成对接上线,因为是成熟的标准化产品,API接口都现成的,你的技术人员对着文档对接就行。银行直连分账就慢多了,一般要1到3个月,甚至更长。因为银行要做尽调、签合同、开监管账户、做定制化开发,流程非常繁琐。如果你急着上线,或者业务还在快速迭代期,等银行那几个月,黄花菜都凉了。
(三)灵活性对比
灵活性上,拉卡拉钱账通完胜银行。拉卡拉的分账规则可以在线灵活调整,今天改个比例,明天加个分润角色,马上就能生效。银行的分账规则就僵化多了,你想改个规则,得重新走审批流程,重新签补充协议,可能一两个月才改得完。对于业务变化快、分账规则经常调整的互联网平台来说,银行那套灵活度根本跟不上。
(四)分账功能对比
分账功能方面,拉卡拉钱账通更丰富。支持10级分账角色自由设定,平台、代理、分销商、服务商、门店,层级再多都能配。分账模式也多:按比例分、固定金额分、阶梯分、混合分,各种模式都支持。银行的分账功能就简单很多,一般就是最基础的按比例分,如果你要做阶梯返利、延迟分账、批量对私结算这些复杂场景,银行就要收高额定制开发费,而且开发周期很长。
(五)成本对比
成本方面,拉卡拉钱账通的成本更轻。没有高额的前期接入费,按交易金额收取手续费,交易量大费率还能谈。对于中小平台来说,前期投入小,试错成本低。银行直连分账的前期成本就高多了:监管账户开户费、系统对接定制开发费、年度服务费,加起来前期就要几十万上百万,还要安排专门的人维护。小平台根本承受不起这个成本。
(六)适用场景对比
适用场景完全不同。拉卡拉钱账通适合:中小电商平台、连锁加盟品牌、本地生活平台、教培预付费、SaaS平台这些——业务发展快、分账规则复杂、预算有限、想快速上线的。银行直连分账适合:大型国企、上市公司、集团公司、金融机构这些——体量极大、合规要求极高、分账规则长期固定、预算充足、需要银行背书的。
三、拉卡拉钱账通详解
(一)核心优势
拉卡拉钱账通的核心优势可以总结成三点:第一是合规彻底,资金全程在央行备付金账户里拆分,平台碰不到本金,从根源上解决二清问题。第二是快和灵活,3分钟就能配置好分账规则,1到3天就能上线,规则随时调整。第三是全渠道打通,线上小程序、APP、线下POS都能打通,收、分、结、管全闭环,不用对接好几个系统。
(二)支持的分账模式
支持四种分账模式:比例分,就是按百分比分,比如平台抽10%,剩下90%给商家。固定金额分,就是每笔交易固定分多少钱。阶梯分,就是交易达到不同档位,分润比例不一样,卖得越多分润越高。混合分,就是上面几种混着来。这几种模式基本覆盖了所有常见的分账场景,连锁加盟、平台分润、分销返佣都能用。
(三)典型应用场景
哪些场景适合用拉卡拉钱账通呢?比如连锁加盟,总部要给各个门店分账,还要给区域代理分润。比如电商平台,平台要抽成,还要给入驻商家、服务商分账。比如本地生活平台,美团、大众点评那种模式,用户付了钱,平台、商家、骑手、推广者都要分钱。比如教培预付费,学生交的学费要先监管,消课之后再按比例分给老师和校区。这些场景拉卡拉都能很好地支持。
四、银行直连分账详解
(一)核心优势
银行直连分账的核心优势是什么?第一是"正统",银行做的,说出去好听,尤其是对国企、上市公司来说,找银行做分账,合规审查、审计、领导汇报都好说。第二是资金安全等级高,毕竟是银行直接管钱,从心理上更放心。第三是体量大的时候,银行的清算能力更强,能支撑超大交易量。
(二)主要短板
但银行的短板也很明显:第一是慢,接入要1到3个月,等不起。第二是不灵活,改个规则都要走很久的审批。第三是贵,前期定制开发和年度服务费很高,小平台用不起。第四是功能简单,复杂的分账场景要额外定制,成本又高又慢。很多企业一开始觉得银行好,真对接了才发现,流程繁琐得要命,业务都变了两三轮了,银行那边系统还没改完。
(三)适合什么企业
银行直连分账不是不好,是适合特定的企业:第一,体量非常大,一年交易几十上百亿那种,银行才会愿意给你做定制化服务。第二,合规要求极高,比如国企、上市公司、金融机构,监管要求必须银行存管。第三,分账规则长期稳定,不会经常变,不用频繁调整。第四,预算充足,不差那点开发和服务费。如果你是初创公司或者中小平台,就没必要硬找银行,成本和时间都承受不起。
五、怎么选?根据你的情况选
(一)选拉卡拉钱账通的情况
如果你是以下情况,选拉卡拉钱账通更合适:第一,你是中小平台、初创公司,想快速上线,不想等几个月。第二,你的分账规则比较复杂,多级分润、阶梯返利这些都要有。第三,你的业务还在快速发展期,分账规则可能经常要调整。第四,你的预算有限,不想前期投入太多钱。第五,你需要打通线上线下多个渠道。绝大多数中小平台和创业公司,都是选拉卡拉这类持牌支付机构的分账系统。
(二)选银行直连分账的情况
如果你是以下情况,选银行直连分账更合适:第一,你是国企、上市公司、大型集团公司,监管要求必须银行存管。第二,你的体量非常大,一年几十上百亿交易。第三,你的分账规则长期固定,不会经常变。第四,你预算充足,不差钱,主要求个正统和放心。第五,你有专门的技术和财务团队,能对接和维护银行系统。这种情况选银行是对的。
(三)都别选的情况
以下情况不管选哪个都要警惕:第一,那种没有支付牌照的"四方分账系统",说自己能做分账,其实资金要先进他们的账户再分,这就是二清,违法的。第二,说"0成本、低费率"特别夸张的,天下没有免费的午餐,最后一定从别的地方赚回来。第三,说能解决一切问题的,什么都能做的,大概率不靠谱。第四,让你把钱先打到他们公司账户再分的,赶紧跑,这是资金池。
六、常见问题解答
问:拉卡拉钱账通合规吗?和银行比差吗?
完全合规。拉卡拉是央行持牌支付机构,有支付业务许可证,A股上市公司,和银行一样受央行监管。资金都在央行备付金账户里,不是在拉卡拉自己账户里。合规性上和银行没有本质区别,不存在"支付机构不合规,只有银行才合规"的说法。这个认知误区很多人有,其实是不对的。
问:银行分账是不是更安全?
资金安全上,两者没有本质区别。因为不管是银行还是持牌支付机构,你的钱都不在它们自己的账户里,都在央行监管的专户里,谁都动不了。银行不会因为是银行就更安全一点,支付机构也不会因为是机构就不安全。只要是正规持牌的,资金都是安全的。真正不安全的是那些没有牌照、资金先进自己公司账户再分的二清平台。
问:我是小平台,一年流水几千万,选哪个?
选拉卡拉钱账通。一年几千万的体量,找银行的话,人家可能都不愿意接,就算接了,前期定制开发费也很贵,不划算。拉卡拉的标准化产品,按交易收费,几千几千万的体量刚好合适,上线快、功能全、成本低。等你以后做到几十亿上百亿了,再考虑要不要上银行直连也不迟。
问:分账系统是不是越贵越好?
完全不是。分账系统是工具,适合你的业务才是最好的。小平台花大价钱上银行直连,就像骑电动车去送外卖,非要买辆大货车,又贵又不好用。大公司用太简单的分账工具,又撑不起复杂的业务和合规要求。关键是匹配你的业务阶段,而不是越贵越好、越"正统"越好。
问:拉卡拉钱账通接入难吗?技术要求高吗?
不难。拉卡拉有成熟的API文档,对接也很简单,一般有个开发人员,一周左右就能对接完。如果你的技术能力弱,他们也有标准的SaaS后台可以直接用,不用写代码。不像银行直连,要养一个专门的团队对接和维护。对于中小平台来说,技术成本也低很多。
都合规,但选哪个关键看你的业务阶段和需求——不是越贵越好,是适合才好
联系我们
 在线客服